بازار طلا — ۱ آبان ۱۴۰۵
تحلیل بازار طلا — هفتهی چهارم مهر ۱۴۰۵
قیمتهای این تحلیل مربوط به زمان انتشار است؛ نرخ لحظهای طلا
در این مقاله
- خلاصهی اعداد دو هفتهی اخیر
- بازار جهانی: تورم، نفت گران و انتظار نرخ بهرهی بالاتر
- داشبورد عوامل اثرگذار: کدام نیرو قویتر است؟
- تحلیل تکنیکال انس طلا
- بازهی محتمل قیمت: بازار اختیار معامله چه میگوید؟
- دلار آزاد: شکستن سقف و رکورد تازه
- طلای ۱۸ عیار و سکه: ارزش ذاتی و حباب
- نگاه نهادهای مرجع: بانکها و شورای جهانی طلا چه میگویند؟
- سناریوهای هفتهی پیش رو (۲ تا ۸ آبان)
- چه سیگنالهایی را در هفتهی پیش رو دنبال کنیم؟
- این تحلیل برای خریدار طلا و جواهر چه معنایی دارد؟
- سؤالات متداول
خلاصه در یک نگاه
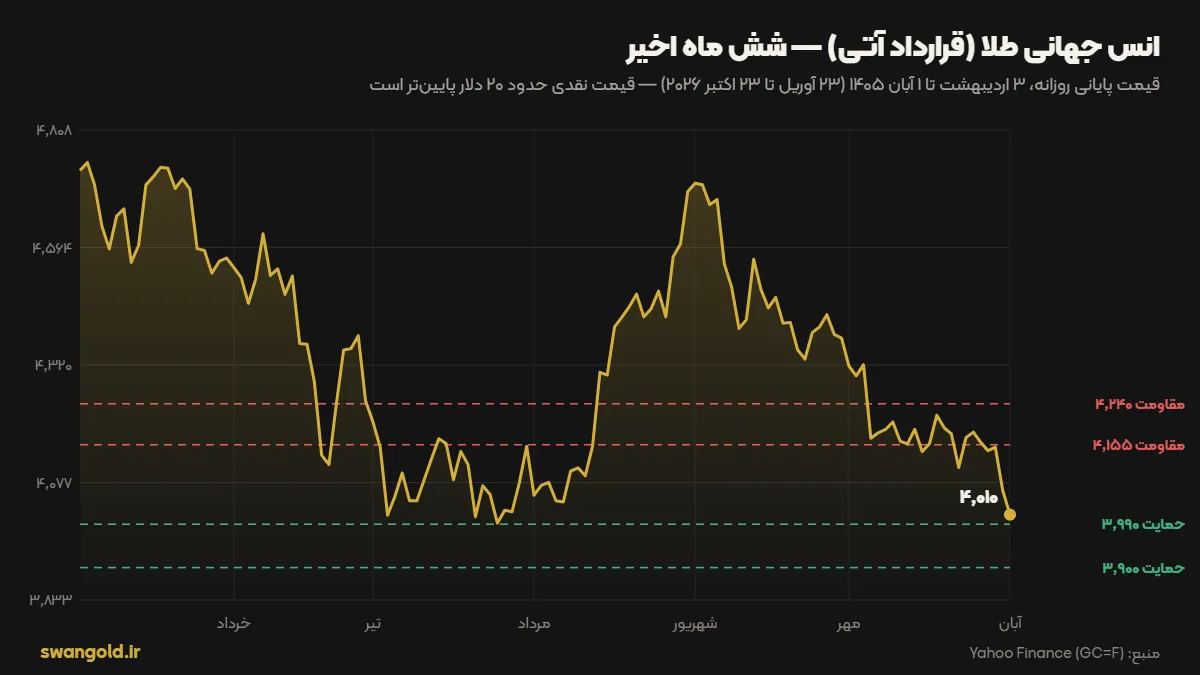
- انس جهانی طلا (قرارداد آتی) در هفتهی منتهی به ۱ آبان ۱۴۰۵ حدود ۴٫۱٪ افت کرد و برای نخستین بار از اواسط تیر، در معاملات روزانه زیر ۴٬۰۰۰ دلار رفت؛ تورم بالای آمریکا و گرانی نفت انتظار ماندگاری نرخ بهرهی بالا را تقویت کرده است.
- دلار آزاد در ۳۰ مهر با ۲۷۱٬۹۰۵ تومان رکورد تازهای ثبت کرد و طلای ۱۸ عیار هم با ۲۷٬۲۲۳٬۱۰۰ تومان به بالاترین قیمت تاریخ خود رسید.
- با سقوط انس در روز جمعه، قیمت همارز طلای ۱۸ عیار به حدود ۲۶٫۳ میلیون تومان رسیده؛ یعنی حدود ۳٫۴٪ زیر آخرین نرخ بازار داخلی.
- حباب سکهی امامی به ۵٫۴٪ رسیده است. بازار اختیار معاملهی طلا (شاخص GVZ) بازهی محتمل انس در هفتهی آینده را با احتمال حدود ۶۸٪ بین ۳٬۸۷۷ تا ۴٬۱۴۸ دلار نشان میدهد؛ نشست ۵ و ۶ آبان فدرال رزرو مهمترین رویداد پیش روست.
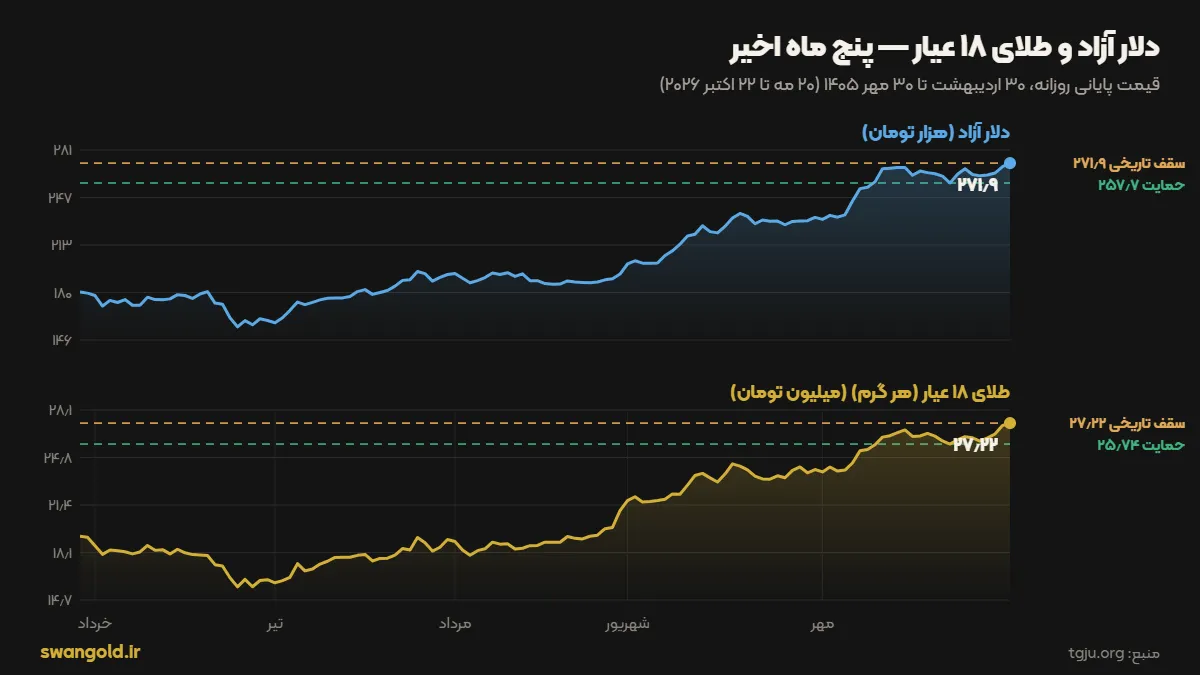
هفتهی چهارم مهر ۱۴۰۵ یکی از آن هفتههایی بود که بازار داخلی و بازار جهانی طلا خلاف هم حرکت کردند. در حالی که انس جهانی زیر فشار انتظار نرخ بهرهی بالاتر در آمریکا به پایینترین سطح سه ماه اخیر رسید، دلار آزاد در تهران سقف تاریخی تازهای ثبت کرد و طلای ۱۸ عیار را هم به رکورد رساند. این تحلیل، که روند دو هفتهی اخیر را هم مرور میکند، توضیح میدهد این دو نیرو چطور روی قیمت هر گرم طلا اثر میگذارند و هفتهی پیش رو با چه سناریوهایی روبهروست.
خلاصهی اعداد دو هفتهی اخیر
جدول زیر قیمت پایانی سه پنجشنبهی متوالی را کنار هم میگذارد. بازار داخلی جمعه تعطیل است، اما انس جهانی در روز جمعه ۱ آبان هم معامله شد و افت آن هنوز در قیمتهای داخلی منعکس نشده است.
| شاخص | پنجشنبه ۱۶ مهر | پنجشنبه ۲۳ مهر | پنجشنبه ۳۰ مهر | جمعه ۱ آبان |
|---|---|---|---|---|
| انس جهانی طلا (دلار) | ۴٬۱۵۷ | ۴٬۱۷۰ | ۴٬۰۶۰ | ۴٬۰۱۰ |
| دلار آزاد (تومان) | ۲۶۶٬۲۰۰ | ۲۶۷٬۹۰۰ | ۲۷۱٬۹۰۵ | بازار تعطیل |
| طلای ۱۸ عیار (تومان) | ۲۶٬۳۰۷٬۱۰۰ | ۲۶٬۲۵۵٬۱۰۰ | ۲۷٬۲۲۳٬۱۰۰ | بازار تعطیل |
| سکه امامی (تومان) | ۲۶۸٬۷۹۰٬۰۰۰ | ۲۶۹٬۹۲۰٬۰۰۰ | ۲۷۳٬۹۶۵٬۰۰۰ | بازار تعطیل |
| مثقال طلا (تومان) | ۱۱۳٬۹۵۶٬۰۰۰ | ۱۱۳٬۷۳۵٬۰۰۰ | ۱۱۷٬۹۲۷٬۰۰۰ | بازار تعطیل |
در یک نگاه: انس در دو هفته حدود ۴٫۹٪ عقب نشسته، اما دلار ۲٫۱٪ و طلای ۱۸ عیار ۳٫۵٪ بالا رفتهاند. بیشتر رشد طلای داخلی هم در دو روز پایانی هفته (۲۹ و ۳۰ مهر) و همزمان با جهش دلار رخ داد. نرخهای داخلی از tgju و قیمت انس از قرارداد آتی طلا در بورس کامکس است.
بازار جهانی: تورم، نفت گران و انتظار نرخ بهرهی بالاتر
مهمترین عامل فشار بر طلا در این هفته، دادههای تورمی آمریکا بود. شاخص قیمت مصرفکننده و تولیدکننده بالاتر از انتظار منتشر شدند و سهم اصلی این افزایش هم به انرژی برمیگشت. نفت خام آمریکا (WTI) در ۲۳ اکتبر (۱ آبان) به حدود ۱۰۳ دلار رسید که نسبت به دو هفتهی قبل حدود ۱۲٫۶٪ بالاتر است. تنشها در منطقهی خلیج فارس و نگرانی از اختلال در عرضهی انرژی، قیمت نفت را بالا نگه داشته است.
نتیجهی این وضعیت برای طلا منفی بوده است: بازارها حالا تقریباً مطمئناند فدرال رزرو در نشست ۵ و ۶ آبان (۲۷ و ۲۸ اکتبر) نرخ را در بازهی فعلی ۳٫۷۵ تا ۴ درصد نگه میدارد، اما احتمال افزایش نرخ تا نشست آذرماه را حدود ۸۰٪ میدانند. طلا سودی پرداخت نمیکند و وقتی انتظار نرخ بهرهی بالاتر تقویت میشود، جذابیت نگهداری آن برای سرمایهگذاران جهانی کم میشود.
- شاخص دلار آمریکا (DXY) در ۲۳ اکتبر حدود ۱۰۱٫۸ بود و در طول هفته تقریباً ثابت ماند؛ یعنی افت این هفتهی طلا بیشتر از انتظارات نرخ بهره آمد تا قدرت دلار جهانی.
- بازده اوراق ۱۰ سالهی آمریکا از ۵٫۲۴٪ در ۹ اکتبر به حدود ۴٫۹۹٪ در ۲۳ اکتبر برگشت، ولی این کاهش نتوانست جلوی افت طلا را بگیرد.
- نقره هم همجهت با طلا ضعیف بود و در یک هفته ۵٫۲٪ و در دو هفته حدود ۱۰٫۹٪ افت کرد و به حدود ۵۴ دلار رسید.
- انس طلا اکنون حدود ۲۸٪ زیر سقف تاریخی ۵٬۵۸۶ دلاری خود (۹ بهمن ۱۴۰۴) قرار دارد.
داشبورد عوامل اثرگذار: کدام نیرو قویتر است؟
برای پیشبینی بهتر، باید عوامل کوتاهمدت (نرخ بهره، دلار، نفت و رفتار معاملهگران) را از عوامل ساختاری (خرید بانکهای مرکزی و صندوقهای سرمایهگذاری) جدا کرد. فهرست زیر آخرین دادهی هر عامل و جهت اثر آن بر طلا را نشان میدهد.
- سیاست پولی فدرال رزرو: نرخ بهره ۳٫۷۵ تا ۴٪؛ احتمال ثابت ماندن در نشست ۶ آبان حدود ۹۲٪ و احتمال افزایش نرخ تا نشست آذر حدود ۸۰٪ (دادهی ۱ آبان) — اثر بر طلا: منفی
- بازده اوراق خزانهی ۳ ماهه: ۴٫۰۳٪ در ۲۳ اکتبر؛ بالاتر از سقف نرخ بهره، یعنی بازار افزایش نرخ را پیشخور کرده است — اثر بر طلا: منفی
- بازده اوراق ۱۰ ساله: ۴٫۹۹٪ در ۲۳ اکتبر؛ پایینتر از ۵٫۲۴٪ در ۹ اکتبر — اثر بر طلا: کمی مثبت
- شاخص دلار آمریکا (DXY): حدود ۱۰۱٫۸؛ تقریباً بدون تغییر هفتگی — اثر بر طلا: خنثی
- نفت خام WTI: ۱۰۳٫۴ دلار در ۲۳ اکتبر؛ ۱۲٫۶٪ رشد در دو هفته — اثر بر طلا: منفی (از مسیر تورم و نرخ بهره)
- صندوقهای ETF طلا: ورود رکورد ۳۱ میلیارد دلار در فصل سوم ۲۰۲۶ و ذخایر رکورد ۴٬۲۵۶ تن در پایان سپتامبر (WGC) — اثر بر طلا: مثبت، با ریسک خروج در صورت تداوم افت
- بانکهای مرکزی: خرید خالص ۳۹ تن در اوت و ۱۷۰ تن از ابتدای ۲۰۲۶ (WGC) — اثر بر طلا: مثبت؛ پشتوانهی بلندمدت
- موقعیت سفتهبازان در بورس کامکس: خالص خرید حدود ۱۰۷ هزار قرارداد در ۱۳ اکتبر؛ ۲۶ هزار قرارداد کاهش در ۴ هفته (CFTC) — اثر بر طلا: منفی در کوتاهمدت؛ اما فضای فروش اجباری کمتر شده
- نوسان ضمنی طلا (GVZ): ۲۴٫۴ در ۲۳ اکتبر؛ کمی پایینتر از میانگین یکساله (۲۷٫۲) — اثر بر طلا: نشانهی نبود ترس شدید در بازار
جمعبندی داشبورد: در کوتاهمدت، کفهی ترازو به سمت عوامل منفی سنگینی میکند؛ یعنی نرخ بهرهی بالاتر و نفت گران. اما عوامل ساختاری هنوز مثبتاند. شورای جهانی طلا در گزارش ۷ اکتبر (۱۵ مهر) افت ۸٫۵ درصدی سپتامبر را عمدتاً به افزایش بازده اوراق و تقویت دلار نسبت داد و تأکید کرد فروش موقعیتهای آتی معاملهگران آن را تشدید کرده است؛ در همان ماه صندوقهای ETF همچنان ۶۷ تن طلا خریدند. این واگرایی، یعنی فروش معاملهگران کوتاهمدت و خرید سرمایهگذاران بلندمدت، معمولاً کفسازی را آسانتر میکند، اما زمان آن را مشخص نمیکند.
تحلیل تکنیکال انس طلا
روند کوتاهمدت انس نزولی است. قیمت پایانی ۴٬۰۱۰ دلار در ۱ آبان زیر هر چهار میانگین متحرک مهم قرار دارد: میانگین ۲۰ روزه حدود ۴٬۱۵۵، میانگین ۵۰ روزه حدود ۴٬۳۴۲، میانگین ۱۰۰ روزه حدود ۴٬۲۶۲ و میانگین ۲۰۰ روزه حدود ۴٬۵۳۳ دلار. کف روز جمعه (۳٬۹۸۹ دلار) پایینترین قیمت ۶۰ روز اخیر است.
نشانگرها چه میگویند؟
- RSI چهارده روزه حدود ۳۰٫۸ است؛ یعنی در آستانهی ناحیهی «اشباع فروش». این عدد بهتنهایی نشانهی برگشت نیست، اما احتمال یک بازگشت کوتاهمدت را بالا میبرد.
- MACD با مقدار حدود منفی ۶۳ زیر خط سیگنال (حدود منفی ۵۷) است و هیستوگرام منفی مانده؛ مومنتوم هنوز به نفع فروشندگان است.
- قیمت زیر باند پایینی بولینگر (حدود ۴٬۰۶۱ دلار) بسته شده که نشاندهندهی کشیدگی حرکت نزولی است.
- میانگین دامنهی نوسان روزانه (ATR) حدود ۷۹ دلار، یعنی تقریباً ۲٪ در روز است؛ نوسان بالایی که باید در برآورد سناریوها در نظر گرفت.
| سطح | قیمت (دلار) | چرا مهم است؟ |
|---|---|---|
| مقاومت دوم | ۴٬۲۴۰ | سقفهای ۹ تا ۱۲ اکتبر (۱۷ تا ۲۰ مهر) |
| مقاومت اول | ۴٬۱۵۵ | میانگین ۲۰ روزه و سقف محدودهی معاملات هفتهی گذشته |
| حمایت اول | ۳٬۹۹۰ | کف ۱ آبان و کفهای اواسط تیر (۳٬۹۹۲ در ۲۵ تیر) |
| حمایت دوم | ۳٬۹۰۰ | نزدیک کف ۵۲ هفتهای (۳٬۹۰۱ دلار) |
تا وقتی انس زیر ۴٬۱۵۵ دلار است، هر بازگشتی را باید اصلاحی در دل روند نزولی دید. شکست قاطع ۳٬۹۹۰ دلار مسیر را به سمت ۳٬۹۰۰ باز میکند؛ در مقابل، بازگشت بالای ۴٬۱۵۵ اولین نشانهی جدی پایان این موج فروش خواهد بود.
بازهی محتمل قیمت: بازار اختیار معامله چه میگوید؟
بهجای حدس زدن یک عدد، میشود از خود بازار پرسید چقدر نوسان انتظار دارد. شاخص GVZ را بورس شیکاگو (Cboe) از قیمت اختیار معاملههای صندوق طلای GLD محاسبه میکند و نوسان سالانهی مورد انتظار طلا را نشان میدهد. این شاخص در ۲۳ اکتبر (۱ آبان) ۲۴٫۴ بود؛ یعنی بازار برای یک هفته حدود ۳٫۴٪ و برای یک ماه حدود ۷٫۰٪ نوسان (یک انحراف معیار) قیمتگذاری کرده است.
| افق زمانی | بازه با احتمال حدود ۶۸٪ (دلار) | بازه با احتمال حدود ۹۵٪ (دلار) |
|---|---|---|
| یک هفته (تا ۸ آبان) | ۳٬۸۷۷ تا ۴٬۱۴۸ | ۳٬۷۴۸ تا ۴٬۲۹۱ |
| یک ماه (تا اوایل آذر) | ۳٬۷۳۷ تا ۴٬۳۰۲ | ۳٬۴۸۳ تا ۴٬۶۱۶ |
با همین فرض، احتمال اینکه انس در پایان هفتهی آینده زیر ۳٬۹۹۰ دلار (حمایت اول) باشد حدود ۴۴٪، زیر ۳٬۹۰۰ دلار حدود ۲۱٪، بالای ۴٬۱۵۵ دلار حدود ۱۵٪ و بالای ۴٬۲۴۰ دلار حدود ۵٪ است. این اعداد پیشبینی جهت نیستند؛ فقط نشان میدهند بازار چه دامنهای را عادی میداند.
برای طلای داخلی، نوسان دلار هم اضافه میشود. نوسان واقعی روزانهی دلار آزاد در ۲۰ روز معاملاتی اخیر حدود ۱٫۴٪ بوده که برای یک هفتهی معاملاتی حدود ۳٫۵٪ میشود (بازهی ۲۶۲٬۷۰۰ تا ۲۸۱٬۵۰۰ تومان). اگر نوسان انس و دلار را مستقل فرض کنیم، قیمت همارز طلای ۱۸ عیار با احتمال حدود ۶۸٪ بین ۲۵٫۱ تا ۲۷٫۶ میلیون تومان خواهد بود. در عمل نوسان واقعی هفتگی طلای ۱۸ عیار کمتر بوده (حدود ۲٫۷٪)، چون حرکت دلار و انس در بازار داخلی بخشی از اثر هم را خنثی میکنند.
روش محاسبه: توزیع لگنرمال بر اساس نوسان ضمنی GVZ و نوسان تاریخی دلار. بازارها در رویدادهای غیرمنتظره ممکن است از این بازهها فراتر بروند.
دلار آزاد: شکستن سقف و رکورد تازه
دلار آزاد پس از ثبت سقف ۲۶۸٬۸۲۰ تومان در ۱۴ مهر، حدود دو هفته در محدودهی ۲۵۷ تا ۲۶۸ هزار تومان نوسان کرد. پایینترین قیمت این دوره ۲۵۷٬۷۱۰ تومان در ۲۱ مهر بود. در دو روز پایانی هفته قیمت از این محدوده خارج شد و در ۳۰ مهر با ۲۷۱٬۹۰۵ تومان بسته شد؛ بالاترین نرخ آن روز هم ۲۷۳٬۲۰۰ تومان بود.
ابعاد این رشد قابل توجه است: دلار نسبت به یک ماه قبل (۶ مهر) حدود ۱۱٫۱٪ و نسبت به سه ماه قبل (۱۵ مرداد) حدود ۴۴٫۶٪ گرانتر شده است. انتظارات تورمی، تقاضای پوششی در فضای نااطمینانی اقتصادی و منطقهای، و اثر روانی عبور از سقف قبلی از عوامل اصلی این روند به شمار میروند.
از نگاه تکنیکال، ۲۶۲ تا ۲۶۳ هزار تومان (کفهای ۲۵ تا ۲۷ مهر) اولین حمایت و ۲۵۷٬۷۰۰ تومان حمایت مهمتر است. تا وقتی این سطوح حفظ شوند، روند صعودی دلار پابرجاست. در سمت بالا، سقف روزانهی ۲۷۳٬۲۰۰ تومان اولین مانع است.
از نظر بنیادی، مهمترین پشتوانهی بلندمدت دلار، شکاف تورم است. طبق اعلام مرکز آمار، تورم نقطهبهنقطهی شهریور ۱۴۰۵ به ۸۹٫۸٪ و تورم سالانه به ۷۳٫۶٪ رسید، در حالی که تورم سالانهی آمریکا در سپتامبر حدود ۳٫۷٪ بود. تا وقتی این اختلاف پابرجاست، روند بلندمدت دلار صعودی میماند؛ هرچند مسیر کوتاهمدت آن به اخبار و انتظارات بستگی دارد و میتواند اصلاحهای تند داشته باشد، مثل افت حدود ۴٪ از ۱۴ تا ۲۱ مهر.
طلای ۱۸ عیار و سکه: ارزش ذاتی و حباب
قیمت «همارز» یا ذاتی هر گرم طلای ۱۸ عیار از این رابطه به دست میآید: انس × دلار ÷ ۳۱٫۱۰۳۵ × ۰٫۷۵. با انس ۴٬۰۶۰ دلار و دلار ۲۷۱٬۹۰۵ تومان در پنجشنبه ۳۰ مهر، این عدد حدود ۲۶٬۶۲۲٬۰۰۰ تومان میشود؛ یعنی قیمت بازار (۲۷٬۲۲۳٬۱۰۰ تومان) حدود ۲٫۳٪ بالاتر از ارزش ذاتی بوده است. یک هفته قبل، در ۲۳ مهر، طلای ۱۸ عیار حدود ۲٫۵٪ زیر ارزش ذاتی معامله میشد.
نکته
با افت انس به ۴٬۰۱۰ دلار در روز جمعه و ثابت ماندن دلار، قیمت همارز طلای ۱۸ عیار به حدود ۲۶٬۲۹۰٬۰۰۰ تومان میرسد؛ یعنی حدود ۳٫۴٪ زیر آخرین نرخ بازار. برای اینکه این شکاف بدون افت قیمت داخلی پر شود، دلار باید به حدود ۲۸۱٬۵۰۰ تومان برسد.
حساسیت قیمت هر گرم طلا
- هر ۱۰۰ دلار تغییر در انس، با دلار فعلی، حدود ۶۵۶ هزار تومان قیمت ذاتی هر گرم طلای ۱۸ عیار را جابهجا میکند.
- هر ۱۰ هزار تومان تغییر در دلار، با انس ۴٬۰۶۰ دلاری، حدود ۹۷۹ هزار تومان روی قیمت ذاتی هر گرم اثر دارد.
سکهی امامی (۸٫۱۳۵۹۸ گرم با عیار ۹۰۰) در ۳۰ مهر ۲۷۳٬۹۶۵٬۰۰۰ تومان قیمت خورد، در حالی که ارزش ذاتی آن حدود ۲۵۹٬۹۰۰٬۰۰۰ تومان بود؛ یعنی حباب حدود ۵٫۴٪. این رقم یک هفته قبل حدود ۲٫۶٪ بود. با احتساب افت روز جمعهی انس، ارزش ذاتی به حدود ۲۵۶٫۷ میلیون تومان و حباب به حدود ۶٫۷٪ میرسد. حباب رو به افزایش یعنی قیمت سکه بیش از ارزش طلای آن به انتظارات بازار داخلی گره خورده است.
نگاه نهادهای مرجع: بانکها و شورای جهانی طلا چه میگویند؟
پیشبینی بانکهای بزرگ سرمایهگذاری قطعی نیست و همین امسال چند بار بازنگری شده است، اما نشان میدهد پولهای بزرگ دنیا روی چه منطقی تصمیم میگیرند. جدیدترین دیدگاهها:
- گلدمن ساکس (۲۳ سپتامبر (۱ مهر)): ۴٬۶۵۰ دلار برای پایان ۲۰۲۶ (قبلاً ۴٬۹۰۰) و ۵٬۴۰۰ دلار برای پایان ۲۰۲۷. استدلال: خرید ماهانهی حدود ۹۰ تن بانکهای مرکزی؛ افزایش نرخ بهره رشد طلا را کند میکند، نه متوقف
- بانک آمریکا (۱۴ اکتبر (۲۲ مهر)): میانگین ۴٬۰۰۰ دلار در فصل چهارم ۲۰۲۶ و احتمال افت زیر ۴٬۰۰۰ در سه ماه آینده؛ ۴٬۷۵۰ دلار در فصل اول ۲۰۲۷. استدلال: ضعف تقاضای جواهرات و واردات هند؛ کف قیمت احتمالاً پس از پایان چرخهی افزایش نرخ
- HSBC (۱ اکتبر (۹ مهر)): میانگین ۲۰۲۶: ۴٬۴۹۰ دلار (قبلاً ۴٬۵۶۰). استدلال: نفت گران، بازده بالاتر و دلار قوی؛ انتظار تقویت خرید بانکهای مرکزی نزدیک ۴٬۰۰۰ دلار
- استیت استریت (داده تا ۳۰ سپتامبر): سناریوی پایه (۶۰٪): ۴٬۷۵۰ تا ۵٬۵۰۰ دلار تا پایان فصل اول ۲۰۲۷؛ سناریوی نزولی (۳۵٪): ماندن در محدودهی ۴٬۰۰۰ تا ۴٬۷۵۰. استدلال: بدهی دولتها و خرید بانکهای مرکزی و چین، در برابر ریسک سیاست انقباضی فدرال
- شورای جهانی طلا (۷ اکتبر (۱۵ مهر)): بدون هدف قیمتی؛ تحلیل عوامل. استدلال: افت سپتامبر عمدتاً ناشی از بازده اوراق و دلار؛ اگر بازدهها بالا بماند، نگرانی مالی دولتها میتواند تقاضای طلا را حفظ کند
جمعبندی این دیدگاهها: اجماع نسبی بر این است که فشار کوتاهمدت تا روشن شدن مسیر نرخ بهرهی آمریکا ادامه دارد، اما بیشتر نهادها برای ۲۰۲۷ قیمت بالاتری انتظار دارند. محدودهی حدود ۴٬۰۰۰ دلار همزمان حمایت تکنیکال، میانگین پیشبینی بانک آمریکا برای فصل چهارم و سطحی است که HSBC انتظار دارد خرید بانکهای مرکزی در آن تقویت شود؛ به همین دلیل واکنش قیمت به این محدوده برای جهت بعدی بازار مهم است.
سناریوهای هفتهی پیش رو (۲ تا ۸ آبان)
سه سناریوی زیر بر اساس ترکیبهای محتمل انس و دلار محاسبه شدهاند. اعداد، قیمت همارز هستند و قیمت بازار ممکن است ۲ تا ۳ درصد بالاتر یا پایینتر باشد؛ همانطور که در دو هفتهی گذشته این فاصله از منفی ۲٫۵٪ تا مثبت ۲٫۳٪ تغییر کرد.
| سناریو | انس (دلار) | دلار (تومان) | طلای ۱۸ عیار همارز (تومان) | احتمال ضمنی بازار برای انس |
|---|---|---|---|---|
| اصلاحی: ادامهی افت انس و آرام شدن دلار | ۳٬۹۰۰ | ۲۶۲٬۰۰۰ | حدود ۲۴٫۶ میلیون | حدود ۲۰٪ (انس زیر ۳٬۹۰۰) |
| پایه: نوسان در محدوده | ۳٬۹۵۰ تا ۴٬۱۵۰ | ۲۶۶٬۰۰۰ تا ۲۷۶٬۰۰۰ | حدود ۲۵٫۳ تا ۲۷٫۶ میلیون | حدود ۷۵٪ |
| ادامهی صعود دلار و برگشت انس | ۴٬۲۴۰ | ۲۸۵٬۰۰۰ | حدود ۲۹٫۱ میلیون | حدود ۵٪ (انس بالای ۴٬۲۴۰) |
رویدادهای کلیدی تقویم: تصمیم نرخ بهرهی فدرال رزرو در ۶ آبان (۲۸ اکتبر) و لحن رئیس فدرال رزرو دربارهی نشست آذر؛ و انتشار شاخص تورم PCE آمریکا در ۷ آبان (۲۹ اکتبر). در بازار داخلی، واکنش روز شنبه به افت جمعهی انس نشان میدهد وزن دلار یا انس در قیمتگذاری این هفته بیشتر است.
چه سیگنالهایی را در هفتهی پیش رو دنبال کنیم؟
بیانیهی فدرال رزرو در ۶ آبان
اشارهی صریح به افزایش نرخ در آذر، فشار بر انس را ادامه میدهد؛ لحن ملایمتر احتمال بازگشت به محدودهی ۴٬۱۵۵ دلار را بالا میبرد.
سطح ۳٬۹۹۰ دلار انس
بسته شدن روزانه زیر این سطح، مسیر ۳٬۹۰۰ دلار را فعال میکند؛ حفظ آن نشانهی شکلگیری کف کوتاهمدت است.
دلار آزاد و سقف ۲۷۳٬۲۰۰ تومان
عبور پایدار دلار از این سقف میتواند افت انس را در قیمت طلای داخلی جبران کند؛ برگشت زیر ۲۶۲ هزار تومان نشانهی آرام شدن بازار ارز است.
گزارش CFTC و جریان صندوقهای ETF
اگر کاهش موقعیت خرید سفتهبازان در گزارش جمعهها متوقف شود و ETFها همچنان ورودی داشته باشند، احتمال پایان موج فروش بیشتر میشود.
فاصلهی قیمت بازار با ارزش ذاتی
هرچه طلای ۱۸ عیار بیشتر بالای ارزش ذاتی معامله شود، احتمال تعدیل قیمت در روزهای بعد بیشتر است؛ این فاصله در دو هفتهی اخیر بین منفی ۲٫۵٪ و مثبت ۲٫۳٪ جابهجا شد.
این تحلیل برای خریدار طلا و جواهر چه معنایی دارد؟
برای کسی که قصد خرید طلا برای مصرف دارد، مثل انگشتر، گردنبند یا هدیه، مهمترین نکتهی این هفته شکاف میان قیمت داخلی و ارزش ذاتی است. وقتی طلای داخلی بالاتر از ارزش ذاتی معامله میشود و انس در حال افت است، احتمال تعدیل قیمت در روزهای بعد بیشتر است؛ مگر اینکه دلار همزمان بالا برود.
- پیش از خرید، قیمت لحظهای را در صفحهی نرخ زندهی طلا و ارز ببینید و با فاکتور مقایسه کنید.
- در خرید جواهر، اجرت ساخت و سود فروشنده بخش مهمی از هزینه است؛ نوسان چندصد هزار تومانی قیمت هر گرم را کنار این دو عامل بسنجید.
- در بازارهای پرنوسان، تقسیم خرید به چند مرحله ریسک خرید در یک قیمت نامناسب را کم میکند.
هشدار
این مطلب صرفاً تحلیلی و آموزشی است و توصیهی خرید یا فروش هیچ داراییای نیست. قیمتها بهسرعت تغییر میکنند و تصمیم مالی باید بر اساس شرایط شخصی شما گرفته شود.
سؤالات متداول
چرا با وجود افت انس جهانی، طلای داخلی گران شد؟
چون قیمت طلای داخلی حاصل ضرب انس در دلار است. در این هفته انس حدود ۴٪ افت کرد، اما دلار آزاد به رکورد تازهی ۲۷۱٬۹۰۵ تومان رسید و اثر رشد دلار بر قیمت طلای داخلی بیشتر بود.
قیمت ذاتی طلای ۱۸ عیار چطور حساب میشود؟
انس را در قیمت دلار ضرب کنید، بر ۳۱٫۱۰۳۵ تقسیم کنید و در ۰٫۷۵ ضرب کنید. نتیجه، ارزش طلای خالص موجود در یک گرم طلای ۱۸ عیار است، بدون اجرت و سود.
حباب سکهی امامی الان چقدر است؟
بر اساس نرخهای ۳۰ مهر ۱۴۰۵ حدود ۵٫۴٪، و اگر افت روز جمعهی انس را لحاظ کنیم حدود ۶٫۷٪.
بازهی محتمل قیمت انس در هفتهی آینده چقدر است؟
بر اساس نوسان ضمنی بازار اختیار معامله (شاخص GVZ برابر ۲۴٫۴ در ۱ آبان)، انس با احتمال حدود ۶۸٪ بین ۳٬۸۷۷ تا ۴٬۱۴۸ دلار و با احتمال حدود ۹۵٪ بین ۳٬۷۴۸ تا ۴٬۲۹۱ دلار خواهد بود. مهمترین رویداد این بازه، تصمیم ۶ آبان فدرال رزرو است.
منابع داده: tgju.org · Yahoo Finance (طلا، GVZ، اوراق، نفت) · CFTC · Trading Economics
گزارشها و پیشبینیها: WGC – Gold Market Commentary · WGC – ETF Flows · WGC – Central Banks · State Street – Gold Monitor · Goldman Sachs · Bank of America · HSBC · تورم ایران: مرکز آمار